چگونه هزینه واقعی خوردگی را در پروژههای صنعتی محاسبه کنیم؟
هزینهٔ خوردگی خیلی بیشتر از قیمت رنگ و قطعهٔ یدکی است و بخش بزرگی از آن در توقف تولید، تعمیرات و ریسک پنهان میماند. این مقاله روشهای شناختهشدهٔ برآورد هزینه را مرور میکند و یک چارچوب عملی برای محاسبه در سطح پروژه ارائه میدهد.
چرا هزینهٔ خوردگی معمولاً کمتر از واقع دیده میشود؟
در بیشتر سازمانها، ردیفی با عنوان «هزینهٔ خوردگی» در حسابها وجود ندارد. خرید رنگ در بودجهٔ تعمیرات ثبت میشود، تعویض لوله در هزینهٔ قطعات، ساعتهای توقف در آمار تولید و حادثهٔ ناشی از نشتی در گزارش ایمنی. نتیجه این است که هیچکس تصویر کامل را نمیبیند و تصمیمها، مثل انتخاب پوشش ارزانتر یا تعویق بازرسی، بدون دانستن هزینهٔ واقعی گرفته میشوند.
مطالعههای ملی هزینهٔ خوردگی نشان دادهاند که این عدد بزرگ است. گزارش IMPACT انجمن NACE هزینهٔ جهانی را حدود ۲٫۵ تریلیون دلار، معادل ۳٫۴ درصد تولید ناخالص داخلی جهان در سال ۲۰۱۳ برآورد کرده است. ولی برای یک مدیر پروژه، عدد جهانی کاربرد مستقیم ندارد. سؤال اصلی این است: در پروژه یا کارخانهٔ من، خوردگی چقدر هزینه دارد و کدام سرمایهگذاری بیشترین بازگشت را دارد؟
روشهایی که مطالعههای ملی استفاده کردهاند
گزارش IMPACT سه رویکرد اصلی را که در مطالعههای کشورهای مختلف به کار رفته، توضیح میدهد:
| روش | رویکرد |
|---|---|
| روش اوهلیگ | جمع هزینهٔ محصولات و خدمات کنترل خوردگی، مثل پوششها، آلیاژهای مقاوم، بازدارندهها و حفاظت کاتدی، از سمت تولیدکنندگان |
| روش هور | برآورد هزینه در هر بخش صنعتی از طریق نظرسنجی و گفتوگو با متخصصان همان بخش |
| روش دادهستانده | استفاده از جدولهای اقتصادی دادهستانده برای ردیابی اثر خوردگی در کل اقتصاد |
مطالعهٔ FHWA در آمریکا با تحلیل بخشبهبخش، هزینهٔ مستقیم خوردگی را در ۲۶ بخش صنعتی بررسی کرد. نتیجه، هزینهٔ مستقیم سالانهٔ حدود ۲۷۶ میلیارد دلار یا ۳٫۱ درصد تولید ناخالص داخلی آمریکا در سال ۱۹۹۸ بود. همین مطالعه هزینهٔ غیرمستقیم را برابر هزینهٔ مستقیم فرض کرد که مجموع را به حدود ۶ درصد میرساند.
نکتهٔ مهم برای تفسیر این اعداد این است که روشها متفاوتاند و مقایسهٔ مستقیم نتایج آنها، مثلاً بین دههها یا کشورها، گمراهکننده است. گزارش IMPACT هم صراحتاً این هشدار را داده است.
هزینهٔ مستقیم و غیرمستقیم در سطح پروژه
همین تقسیمبندی مستقیم و غیرمستقیم در سطح یک کارخانه هم کاربرد دارد. برای شروع، هزینهها را در دو دسته جمع کنید:
دستهٔ اول هزینههای مستقیماند؛ یعنی هزینههایی که مستقیماً برای مقابله با خوردگی پرداخت میشوند:
- خرید و اجرای پوشش، آمادهسازی سطح و داربست
- حفاظت کاتدی و نگهداری آن
- بازدارندهها و مواد شیمیایی
- تفاوت قیمت آلیاژهای مقاوم نسبت به فولاد کربنی
- بازرسی، پایش و آزمونها
- تعمیر و تعویض قطعات خوردهشده
دستهٔ دوم هزینههای غیرمستقیماند؛ یعنی پیامدهای خوردگی که معمولاً جای دیگری ثبت میشوند:
- توقف تولید برنامهریزینشده و از دست رفتن فروش
- اتلاف محصول در اثر نشتی
- هزینههای پاکسازی محیطزیست و جریمهها
- حوادث و آسیبهای انسانی
- بیشطراحی، مثلاً ضخامت اضافهٔ دیواره بهعنوان حاشیهٔ خوردگی
گزارش IMPACT یادآوری میکند که برآوردهای کلانش معمولاً هزینههای ایمنی و زیستمحیطی را شامل نمیشوند. در محاسبهٔ پروژه، این بخش را جدا و صریح ببینید، حتی اگر فقط بتوانید آن را به شکل سناریو برآورد کنید.
هزینهٔ چرخهٔ عمر؛ ابزار اصلی مقایسه
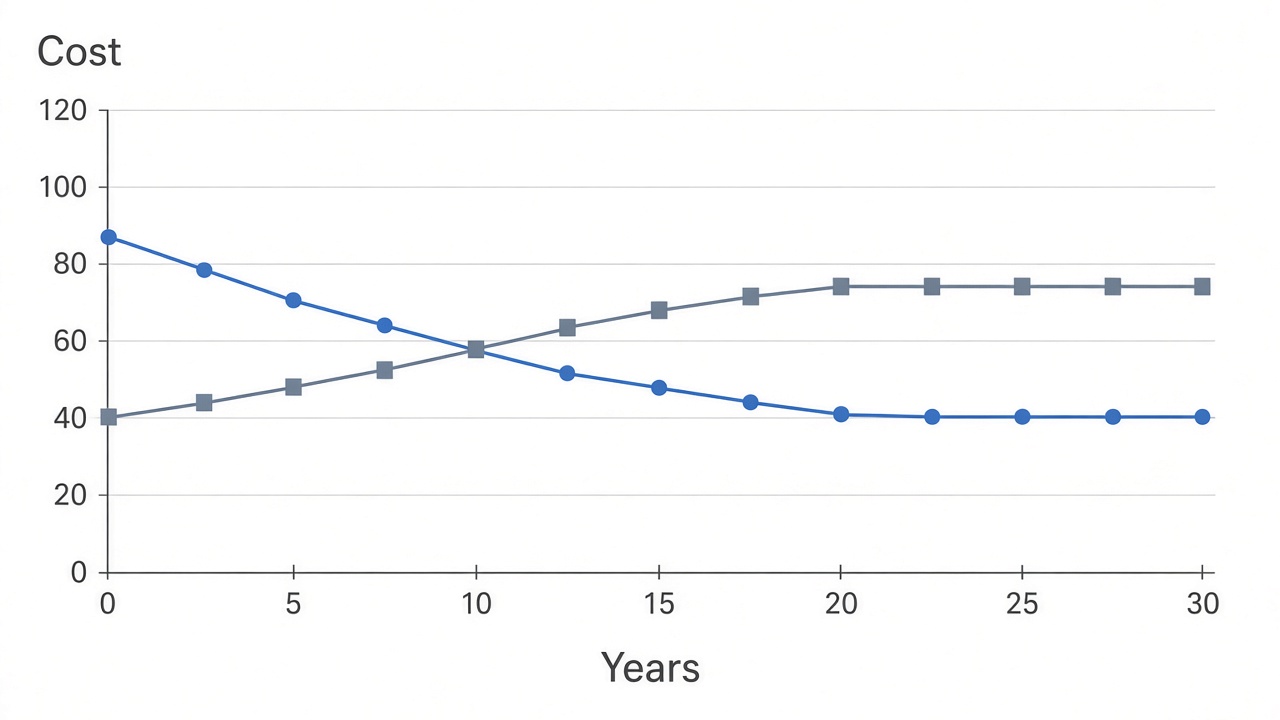
اشتباه رایج در تصمیمگیری، مقایسهٔ گزینهها فقط بر اساس هزینهٔ اولیه است. سامانهٔ پوششی که امروز ارزانتر است ممکن است در طول عمر سازه دو بار رنگآمیزی مجدد لازم داشته باشد. ISO 15686-5 که برای ساختمانها و داراییهای ساختهشده نوشته شده، روش محاسبهٔ هزینهٔ چرخهٔ عمر (LCC) را تعریف میکند؛ یعنی جمع هزینههای اولیه، بهرهبرداری، نگهداری، تعمیر و پایان عمر در طول یک دورهٔ مشخص، با در نظر گرفتن ارزش زمانی پول.
برای مقایسهٔ دو گزینهٔ حفاظت از خوردگی، این اطلاعات لازم است:
- دورهٔ تحلیل، معمولاً برابر عمر طراحی سازه
- هزینهٔ اولیهٔ هر گزینه شامل مواد، آمادهسازی و اجرا
- دوام مورد انتظار تا اولین نگهداری اساسی، مثلاً بر اساس بازههای L تا VH در ISO 12944-1
- هزینهٔ هر نوبت نگهداری، شامل داربست و توقف تولید
- نرخ تنزیل برای تبدیل هزینههای آینده به ارزش فعلی
یک مثال ساده با اعداد فرضی
فرض کنید برای یک سازهٔ فولادی با عمر طراحی ۳۰ سال، دو سامانهٔ پوشش در نظر دارید. اعداد زیر کاملاً فرضی و فقط برای نشان دادن روشاند:
| مورد | گزینهٔ الف | گزینهٔ ب |
|---|---|---|
| هزینهٔ اولیه (واحد پول) | ۱۰۰ | ۱۴۰ |
| دوام تا اولین نگهداری اساسی | ۱۰ سال | ۲۰ سال |
| تعداد نوبت نگهداری در ۳۰ سال | ۲ | ۱ |
| هزینهٔ هر نوبت نگهداری شامل توقف | ۱۲۰ | ۱۲۰ |
| جمع بدون تنزیل | ۳۴۰ | ۲۶۰ |
در این مثال، گزینهٔ ب با وجود ۴۰ درصد هزینهٔ اولیهٔ بیشتر، در کل دوره ارزانتر است. با اعمال نرخ تنزیل، فاصله کمتر میشود چون هزینههای آینده ارزش فعلی کمتری دارند، و در نرخهای تنزیل بالا ممکن است نتیجه حتی برعکس شود. به همین دلیل محاسبه را باید با اعداد واقعی پروژه و نرخ تنزیل مورد قبول سازمان انجام داد. نکتهٔ دیگر این مثال، سهم هزینهٔ توقف است: هرچه توقف تولید گرانتر باشد، گزینهٔ بادوامتر جذابتر میشود.
صرفهجویی واقعی از کجا میآید؟
گزارش IMPACT برآورد میکند که با بهکارگیری روشهای موجود کنترل خوردگی، ۱۵ تا ۳۵ درصد هزینهٔ جهانی خوردگی، یعنی ۳۷۵ تا ۸۷۵ میلیارد دلار در سال، قابل صرفهجویی است. یک نمونهٔ تاریخی که در همین گزارش آمده، صنعت خودرو است: هزینهٔ خوردگی خودرو در سال ۱۹۹۹ نسبت به سال ۱۹۷۵ حدود ۵۲ درصد کمتر برآورد شده، به لطف بهکارگیری گستردهٔ فناوریهای کنترل خوردگی.
گزارش FHWA هم نشان میدهد که در آمریکا سالانه حدود ۱۲۱ میلیارد دلار صرف کنترل خوردگی میشود. پیام این دو عدد در کنار هم این است که هزینهٔ کنترل خوردگی، خودش بخش قابلتوجهی از هزینهٔ کل است و هدف، کمکردن هزینهٔ کل است، نه صرفاً کمکردن هزینهٔ پیشگیری.
گامهای عملی برای محاسبه در سازمان شما
- کدهای هزینهٔ مرتبط با خوردگی را در سامانهٔ حسابداری و نگهداری مشخص کنید تا هزینهها از این به بعد قابل جمعآوری باشند.
- هزینههای چند سال گذشته را از سوابق تعمیرات، خرید و توقفها استخراج کنید، حتی اگر تقریبی باشد.
- توقفها و حوادثی را که علت آنها خوردگی بوده، جداگانه شناسایی و هزینهشان را برآورد کنید.
- برای تصمیمهای مهم جدید، مثل انتخاب سامانهٔ پوشش یا تعویض مواد، تحلیل هزینهٔ چرخهٔ عمر انجام دهید.
- نتایج را هر سال بازبینی کنید و اثر اقدامات کنترلی را بسنجید.
گزارش IMPACT پیشنهاد میکند این کار در قالب یک سامانهٔ مدیریت خوردگی (CMS) و ادغامشده با سامانهٔ مدیریتی سازمان انجام شود. وقتی هزینه دیده شود، توجیه سرمایهگذاری در پیشگیری هم آسانتر میشود.
از کمبود داده نترسید. بیشتر سازمانها در سال اول فقط میتوانند برآوردی تقریبی ارائه کنند و این طبیعی است. مهم این است که روش محاسبه مکتوب شود و هر سال با همان روش تکرار شود تا روند قابل مقایسه باشد. یک برآورد تقریبی ولی یکنواخت، برای تصمیمگیری مدیریتی بسیار مفیدتر از نبود هیچ عددی است و بهمرور با بهترشدن ثبت دادهها دقیقتر هم میشود. پس از دو یا سه سال، همین دادهها پایهٔ محکمی برای بودجهریزی نگهداری خواهند بود.
سوالات متداول
هزینهٔ خوردگی چند درصد اقتصاد است؟
گزارش IMPACT هزینهٔ جهانی را ۳٫۴ درصد تولید ناخالص داخلی جهان در سال ۲۰۱۳ برآورد کرده است. مطالعهٔ FHWA هزینهٔ مستقیم را در آمریکا ۳٫۱ درصد تولید ناخالص داخلی سال ۱۹۹۸ برآورد کرد. روشهای این مطالعهها متفاوت است.
هزینهٔ چرخهٔ عمر با هزینهٔ اولیه چه فرقی دارد؟
هزینهٔ اولیه فقط خرید و اجرا را در بر میگیرد. هزینهٔ چرخهٔ عمر طبق ISO 15686-5 هزینههای نگهداری، تعمیر، بهرهبرداری و پایان عمر را هم با در نظر گرفتن ارزش زمانی پول جمع میزند.
هزینهٔ غیرمستقیم خوردگی را چطور برآورد کنیم؟
با شناسایی توقفها، اتلاف محصول، حوادث و هزینههای زیستمحیطی که علتشان خوردگی بوده است. اگر داده کافی نیست، برآورد سناریویی بهتر از نادیدهگرفتن کامل این هزینههاست.
آیا همیشه گزینهٔ پوشش گرانتر بهصرفهتر است؟
نه. اگر عمر سازه کوتاه باشد، نرخ تنزیل بالا باشد یا نگهداری ارزان و آسان باشد، ممکن است گزینهٔ ارزانتر در کل دوره بهصرفهتر باشد. فقط تحلیل هزینهٔ چرخهٔ عمر با اعداد واقعی پاسخ را مشخص میکند.
چقدر از هزینهٔ خوردگی قابل صرفهجویی است؟
گزارش IMPACT در سطح جهانی ۱۵ تا ۳۵ درصد را با بهکارگیری روشهای موجود کنترل خوردگی ممکن میداند. این عدد برای هر سازمان متفاوت است و به وضعیت فعلی آن بستگی دارد.
منابع و مراجع
- NACE IMPACT Study — Economic Impact — هزینهٔ جهانی، روشهای برآورد، پتانسیل صرفهجویی و نمونهٔ صنعت خودرو
- FHWA-RD-01-156 — Corrosion Costs and Preventive Strategies in the United States (Koch et al., 2002) — هزینهٔ مستقیم ۲۷۶ میلیارد دلار، ۲۶ بخش و هزینهٔ کنترل ۱۲۱ میلیارد دلار
- ISO 15686-5:2017 — Life-cycle costing — روش محاسبهٔ هزینهٔ چرخهٔ عمر
- ISO 12944-1:2017 — General introduction — بازههای دوام سامانههای رنگ